

Чорноморський ринок слябів у жовтні зупинився через логістику
Чорноморський ринок слябів у жовтні фактично зупинився через логістичні обмеження, тоді як ціни на бразильську продукцію демонструють волатильність.
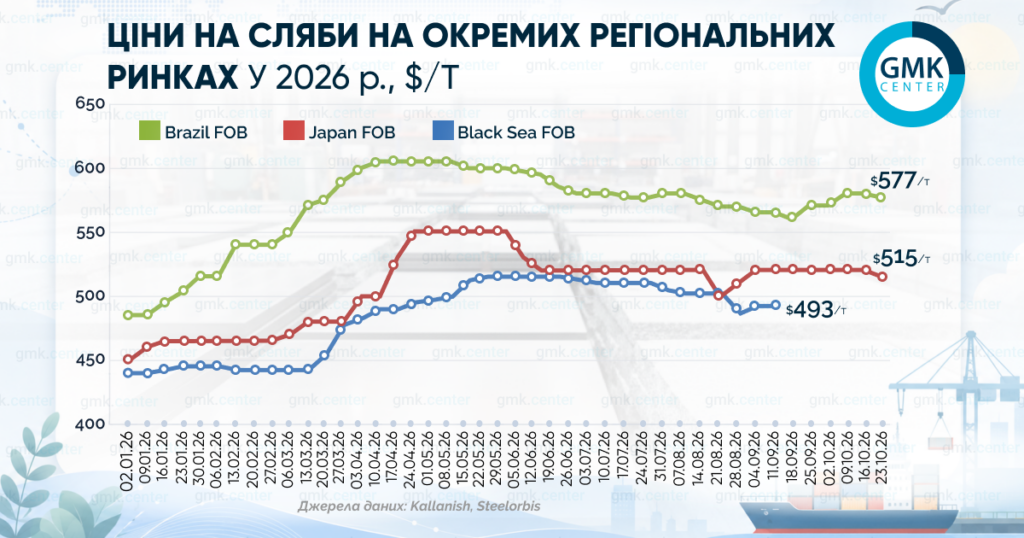
Фото: AgroNews
У жовтні чорноморський ринок слябів фактично припинив свою діяльність через суттєві перешкоди у морських перевезеннях. Водночас глобальна торгівля цією продукцією демонструє мляву динаміку на тлі обережності учасників ринку.
Ситуація на ринку Бразилії
Базова експортна вартість бразильських слябів у жовтні збільшилася приблизно на $7 за тонну, досягнувши позначки $577 за тонну (FOB), зазначає GMK Center. На початку місяця ціни стабілізувалися після першого за три місяці зростання, що було зумовлено очікуваннями антидемпінгових мит на китайський гарячекатаний прокат. Пізніше послаблення бразильського реала до долара США на 4% спровокувало підвищення експортних цін. Згодом референтна ціна утримувалася на рівні $580 за тонну (FOB), проте після президентських виборів різке падіння реала спричинило тиск на вартість, що призвело до зниження до $577 за тонну.
Ключові показники експорту та виробництва слябів у Бразилії:
- У вересні експорт слябів скоротився на 44% м./м. до 454 тис. т.
- За січень–вересень обсяги експорту зросли на 0,4% р./р. до 4,8 млн т.
- У вересні місцеві підприємства збільшили виробництво слябів на 8% м./м. до 633 тис. т.
- За дев’ять місяців виробництво зросло на 2% р./р. до 5,8 млн т.
Найбільшим імпортером бразильської продукції у вересні залишалися США з обсягом 370 тис. т, тоді як до Мексики було відправлено 53 тис. т. Середня експортна ціна у вересні становила $630 за тонну (FOB).
Логістичні виклики Чорноморського регіону
Агентство Kallanish працює над альтернативними оцінками вартості продукції з Чорного моря, оскільки російські експортери шукають шляхи через порти Балтики та Півночі. Перенаправлення вантажів збільшує логістичні витрати на $30 за тонну. Додатковою проблемою є пріоритет залізничних перевезень зернових у РФ, що заважає металургам формувати суднові партії.
| Напрямок | Обсяг за січень–серпень (млн т) | Зміна р./р. |
|---|---|---|
| Бельгія | 0,768 | -10% |
| Італія | 0,192 | -65% |
| Загальний експорт РФ до ЄС | 1,56 | -34% |
Нова квота ЄС на імпорт російських слябів у розмірі 2,6 млн т діє з 1 жовтня 2024 року до 30 вересня 2027 року. На турецькому ринку спостерігаються зміни у структурі постачання, де Росія залишається лідером, попри скорочення обсягів на 21% до 1,07 млн т за вісім місяців. Водночас імпорт із В’єтнаму зріс удвічі до 100 тис. т, а з Індонезії – на 76% до 81 тис. т.
Динаміка імпорту в Туреччині
У серпні загальний імпорт слябів до Туреччини зменшився на 28% м./м. до 228 тис. т. За вісім місяців показник склав 1,95 млн т, що на 27% менше порівняно з аналогічним періодом минулого року. При цьому внутрішнє виробництво слябів у Туреччині за цей же час зросло на 17% р./р. до 10,7 млн т. Варто нагадати, що станом на 15 вересня середні котирування FOB Чорне море становили $493 за тонну, а бразильські сляби коштували $565 за тонну (FOB). У другій половині жовтня ціни на залізну руду залишалися під тиском.
Джерело: AgroNews

Залишити коментар