

Ціни на чавун: Бразилія зростає, Чорноморський регіон падає
У жовтні ціни на чавун у Бразилії зросли до $455–460/т FOB, тоді як у Чорноморському регіоні котирування знижувалися через логістичні проблеми.
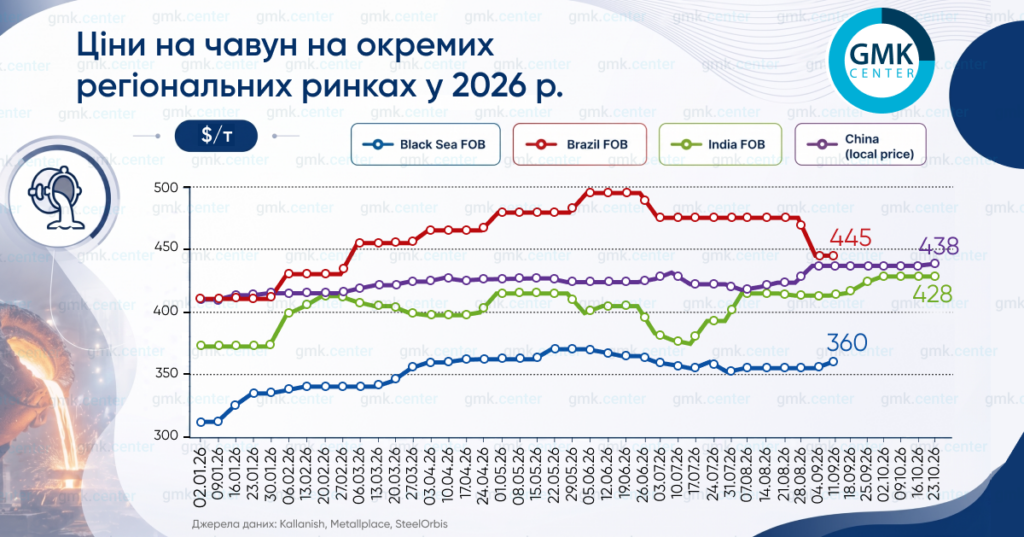
Фото: AgroNews
У жовтні спостерігалася різна динаміка цін на чавун на світових ринках. Зокрема, в Бразилії вартість продукції зросла, тоді як у Чорноморському регіоні котирування знижувалися. Торгівля з російських портів ускладнюється високими ставками фрахту та перевантаженістю залізничних колій.
Бразильський ринок чавуну демонструє зростання
Після періоду стагнації, спричиненого відсутністю нових угод, на бразильському ринку чавуну намітився висхідний тренд. Цьому сприяло поступове відновлення купівельного інтересу з боку США. У жовтні котирування бразильського чавуну послідовно зросли з $440–445/т до $450/т FOB, а згодом до $455–460/т FOB. Головним чинником зростання стала ініціатива виробників щодо підвищення рівня цінових пропозицій. Найближчим часом вони мають намір продовжувати підвищувати ціни.
Стійкому відновленню попиту перешкоджають подорожчання деревного вугілля та зростання транспортних витрат. Крім того, наближається сезон дощів, і очікується сильний вплив кліматичного явища Ель-Ніньйо, через що більшість виробників розглядають можливість призупинення виробництва.
У вересні експорт чавуну з Бразилії зріс на 39% порівняно із серпнем, сягнувши 340 тис. т. Це зумовлено збільшенням поставок до Сполучених Штатів та Європи, які зросли на 12,4% і 31,6% відповідно. Основними напрямками експорту у вересні стали США (152 тис. т по $463/т) і Європа (136 тис. т по $456/т). Однак у Європі купівельна активність знижується через послаблення євро.
За січень–серпень експорт чавуну з Бразилії знизився на 4,6% порівняно з аналогічним періодом минулого року, до 2,8 млн т. Виробництво чавуну в країні за цей самий період становило 19 млн т (-0,5% р./р.).
Чорноморський регіон: зниження цін та логістичні виклики
Ринок чавуну в Чорноморському регіоні демонструє високу активність продажів на тлі зниження експортних цін FOB. У середині жовтня російські продавці помітно активізували переговори та погодили значні обсяги поставок чавуну до Туреччини, попри негативний ціновий тренд. Щоб зберегти конкурентоспроможність на ключовому турецькому напрямку в умовах зрослих логістичних витрат, продавці змушені поступатися в ціні. Пропозиції сягають $425–435/т, тоді як реальні угоди проходять у діапазоні $405–410/т, хоча покупці розраховували на зниження до $395–400/т FOB.
Додатковий тиск на експортерів чинять низькі цінові орієнтири турецьких покупців і зміцнення рубля, що підвищує витрати експортерів у доларовому вираженні та знижує їхню маржинальність.
Ключові чинники, що впливають на експортерів:
- Перенаправлення логістичних потоків: Через збої, блокування вантажів і високі штрафи в чорноморських портах російські експортери переорієнтовують поставки на порти Балтики (Усть-Луга, Санкт-Петербург) і на північний глибоководний порт Мурманськ.
- Логістичні витрати та фрахт: Залізничні станції на Балтиці перевантажені, а фрахтові ставки залишаються критично високими ($80–90/т із Новоросійська і $57–78/т із портів Балтики до Туреччини), що знижує конкурентоспроможність товару.
- Тиск ринку металобрухту: Зниження цін на імпортний брухт у Туреччині (до $388/т CFR) робить базові сорти чавуну менш привабливими для покупців.
Турецький ринок чавуну залишається вкрай волатильним. За даними Турецького статистичного інституту (TUIK), у вересні імпорт чавуну до Туреччини скоротився на 80% місяць до місяця (після зниження на 47% м./м. у серпні) – до 33 тис. т. Це пов’язано насамперед із різким падінням поставок із РФ. Проте за підсумками вересня Росія залишилася ключовим постачальником – 29 тис. т (-84% р./р.) за середньої ціни $420/т.
Ситуація на ринку чавуну в Китаї
За даними SteelOrbis, внутрішні ціни на чавун у Китаї (з урахуванням ПДВ 13%) у жовтні практично не змінилися і становили $438/т.
Загалом світове виробництво чавуну в січні–вересні 2026 року скоротилося на 2,2% порівняно з аналогічним періодом 2025-го – до 1,02 млрд т. Найбільшими виробниками чавуну за цей період стали Китай – 628 млн т (-3% р./р.), Індія – 119 млн т (+3,7 % р./р.) і Японія – 44 млн т (-0,2% р./р.).
Джерело: AgroNews

Залишити коментар