

Сталевий ринок Катару: зміщення акцентів
Споживання сталі в Катарі до кінця 2026 року може досягти 2,75 млн тонн, з головним драйвером у вигляді масштабних газових проєктів.
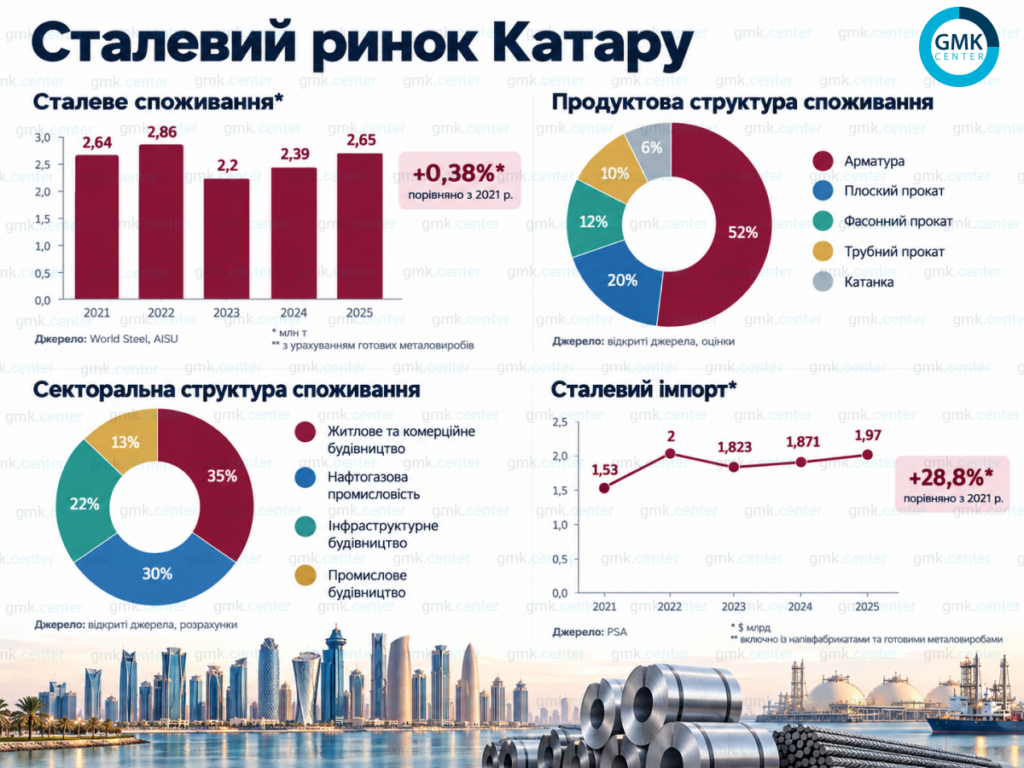
Фото: AgroNews
Споживання сталі в Катарі до кінця 2026 року може досягти 2,75 млн тонн, враховуючи готові металоконструкції. До 2022 року основним стимулом для продажів сталі була інфраструктурна розбудова в рамках підготовки до Чемпіонату світу з футболу. Після завершення турніру спостерігався спад у металоспоживанні, проте старт масштабних газових проєктів сприяв відновленню ринку.
Галузеве резюме ринку металопрокату
Базова потужність ринку металопрокату в Катарі становить від 1,5 до 1,8 млн тонн на рік, що в грошовому вираженні сягає $1,2–1,6 млрд, залежно від цін на сталь. Основний попит припадає на довгий прокат, зокрема арматуру та балки, що зумовлено масштабними інфраструктурними проєктами.
Сукупна ємність ринку металопродукції, враховуючи готові металоконструкції (МК), сягає 2,5–2,7 млн тонн на рік і оцінюється в $2,5–3,0 млрд. Додатково близько 0,9–1,0 млн тонн імпортується спеціально для газового мегапроєкту North Field Expansion.
Газовидобувний сектор потребує значних обсягів товстолистового прокату, труб сегмента OCTG, труб великого діаметра LSAW та важких МК для LNG-терміналів, резервуарів і трубопроводів.
Понад 70% сталевого споживання в Катарі забезпечується державними програмами. Ключовими операторами цих програм є Управління громадських робіт Катару (Ashghal), Міністерство транспорту та державний гігант QatarEnergy.
Важливою особливістю катарського сталевого ринку є відсутність валютних ризиків при плануванні довгострокових контрактів, оскільки обмінний курс до долара США стабільно утримується центробанком на рівні 3,64 QAR.
Місцеве виробництво, представлене державною компанією Qatar Steel, задовольняє потреби будівельного сектору в арматурі. Водночас потреби нафтогазового сектора в плоскому прокаті майже повністю покриваються за рахунок імпорту.
У грошовому вираженні понад 75% сталевого імпорту Катару припадає на групу ТН ЗЕД 73. Країна активно закуповує високомаржинальну продукцію: безшовні та зварні сталеві труби великого діаметра, резервуари та складні МК для проєкту North Field.
Географічна структура імпорту та попит на прокат
Китай є лідером серед зовнішніх постачальників сталі до Катару з річним обсягом $680–720 млн. Постачається МК, важкі зварні труби великого діаметра LSAW/SSAW, а також HRC і HDG для місцевого виробництва профільних труб.
Японія посідає друге місце з обсягом $290–320 млн, постачаючи OCTG та товстий лист із кріогенної сталі для LNG. Індія замикає трійку лідерів із $240–260 млн, пропонуючи HRC, сталеві труби та кріпильні метизи. Південна Корея постачає аналогічний до японського асортимент на суму $190–210 млн.
Імпорт зі Сполучених Арабських Еміратів оцінюється в $160–180 млн і складається переважно з профільних труб, HDG та будівельного фасонного прокату місцевого виробництва. Частка реекспорту з ОАЕ зменшується через посилення митного контролю в Катарі.
Європейські виробники з Німеччини та Італії займають 6–7 місця з обсягом по $110–140 млн, постачаючи трубні фітинги, трубопровідну арматуру для газопроводів високого тиску та прецизійні деталі зі спецсталей.
Географічна структура імпорту демонструє чіткий поділ за продуктами: Китай та Індія є основними постачальниками масових сортів прокату, тоді як Японія та Південна Корея домінують у преміумсегменті.
Попит на плоский прокат
У 2021–2025 роках газовидобуток у Катарі перебував на стабільному рівні через мораторій на нові великі проєкти на Північному родовищі. Цей мораторій, оголошений у 2005–2017 роках, був пов’язаний із необхідністю проведення додаткових досліджень та розробки технічного проєкту.
Практична реалізація першої черги проєкту North Field East (NFE) розпочалася у 2022 році. На береговому переробному комплексі в Рас-Лаффані завершується будівництво чотирьох нових ліній зі скраплення природного газу, кожна потужністю близько 8 млн тонн LNG на рік. Паралельно в морі монтувалися гігантські бурові платформи та прокладалися підводні газопроводи загальною протяжністю 500 км.
Ці роботи потребували значних обсягів плоского прокату та готових металоконструкцій. Загальна металоємність NFE (наземна та морська частини) оцінюється в 310–360 тис. тонн. Таким чином, сталевий попит подолав спад, що спостерігався після завершення будівництва об’єктів до футбольного ЧС-2022.
Попит на довгий прокат
Після завершення Чемпіонату світу з футболу 2022 року в будівельній галузі Катару відбулися суттєві зміни. Частка інфраструктурних проєктів зменшилася, а лідерство за обсягами робіт перейшло до енергетичного сектору. Проєкт NFE у 2023–2025 роках генерує основний попит не лише на плоский, а й на довгий прокат, зокрема в сегменті важкого фасонного прокату, сталевих балок і складних конструкційних профілів.
Житлове будівництво в Катарі не має такого значного впливу на продажі сталі, як в ОАЕ. Катар, будучи однією з найбагатших країн світу завдяки експорту LNG, не потребує значних інвестицій для підтримки бюджету та економічного зростання.
Хоча іноземцям дозволили купувати житло в більшій кількості районів, механізм отримання посвідки на проживання при купівлі нерухомості залишається бюрократичним, що обмежує інвестиції в житловий сектор.
На відміну від ОАЕ, житлове будівництво в Катарі переважно малоповерхове, що передбачає менші витрати сталі. На типову катарську віллу площею 500–800 м² припадає 40–70 тонн арматури. Головним стимулом для цього є державна програма Land Plot Development for Qatari Citizens, яка передбачає безкоштовне виділення земельних ділянок громадянам під індивідуальну забудову.
Джерело: AgroNews

Залишити коментар